
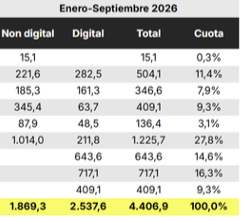
El mercat publicitari espanyol continua creixent, però aquesta bona notícia per al conjunt de la indústria no ho és tant per als editors de diaris i revistes. Les dades que acaba de publicar InfoAdex, corresponents als nou primers mesos de 2026, mostren una inversió publicitària de 4.406,9 milions d’euros, un 4,1% més que en el mateix període de l’any anterior. Tanmateix, els diaris i dominicals retrocedeixen un 2%, mentre que les revistes perden un 3,4%. El contrast és prou significatiu per preguntar-nos què està passant amb el paper en un mercat que, globalment, disposa de més recursos publicitaris.
La qüestió no és menor. Durant dècades, la publicitat ha estat una de les principals fonts de finançament de la premsa impresa, al costat de la venda d’exemplars i les subscripcions. La pèrdua progressiva d’aquest ingrés afecta l’economia de les empreses periodístiques; però també condiciona les possibilitats de mantenir redaccions, invertir en informació pròpia i garantir la continuïtat de capçaleres que han construït una relació estable amb els seus lectors.
El més interessant de les noves dades és que aquesta pèrdua de pes es produeix mentre altres suports experimenten creixements considerables. La publicitat als cercadors augmenta un 9,5% i arriba als 717,1 milions d’euros; les xarxes socials creixen un 12,4%, fins als 643,6 milions. Mentrestant, els diaris i dominicals sumen 504,1 milions, davant dels 514,3 milions de l’any anterior. Les revistes es queden en 136,4 milions.
És a dir, el mercat creix, però el repartiment dels diners publicitaris afavoreix especialment determinats entorns digitals. La premsa no aconsegueix seguir aquest ritme.
El paper, una debilitat que les xifres generals poden amagar
Cal introduir un matís important per interpretar correctament l’estadística. InfoAdex ha adoptat una metodologia que distingeix els components digitals i no digitals de cada mitjà. Per tant, quan parla de diaris i dominicals, o de revistes, no es refereix necessàriament només als anuncis publicats en exemplars impresos.
Aquesta precisió és fonamental. El descens del 2% dels diaris i dominicals no es pot presentar automàticament com una caiguda del 2% de la publicitat en paper; la xifra correspon al conjunt de la categoria analitzada. Per saber exactament què passa amb les edicions impreses cal examinar-ne el desglossament específic.
Ara bé, el resultat general ja és prou revelador: la categoria de diaris i dominicals perd inversió publicitària fins i tot quan es considera la seva activitat digital. No és, doncs, una simple qüestió de substituir un suport per un altre i continuar facturant el mateix.
La distinció té conseqüències per als editors. Un diari pot incrementar les visites al web, desenvolupar nous formats publicitaris o millorar la seva presència a les xarxes socials sense aconseguir compensar necessàriament els ingressos que deixa de percebre en la seva edició impresa. El creixement de les audiències digitals i el dels ingressos publicitaris són dues coses diferents.
També convé recordar que la publicitat en paper presenta característiques pròpies. En molts diaris, especialment els territorials, els anuncis comparteixen espai amb continguts que els lectors consulten de manera habitual; formen part d’un producte editorial reconeixible, amb una periodicitat i una relació de confiança construïda al llarg dels anys. Això no garanteix la seva rendibilitat, però ajuda a entendre per què la pèrdua d’anunciants pot tenir efectes que van més enllà d’una simple disminució de facturació.
El paper continua tenint un valor informatiu i comercial per a determinats públics i anunciants. El problema és si aquest valor es tradueix en ingressos suficients per sostenir-ne els costos de producció, impressió i distribució.
França i Itàlia confirmen que el problema traspassa fronteres
La situació espanyola no és una excepció europea. Les dades més recents disponibles de França i Itàlia permeten identificar una tendència semblant, encara que els períodes estudiats i les metodologies no siguin idèntics.
A França, el baròmetre BUMP del primer semestre de 2026, elaborat amb la participació d’IREP, France Pub i Kantar Media, assenyala que els ingressos publicitaris nets del mercat van augmentar un 5,6% i van arribar als 9.753 milions d’euros. El creixement, però, va estar impulsat principalment per la publicitat digital, que va avançar aproximadament un 12%.
La premsa francesa no participa d’aquesta expansió en les mateixes condicions. Segons les dades del baròmetre, els ingressos publicitaris de la premsa retrocedeixen, malgrat incorporar també l’activitat digital dels editors. El contrast entre el dinamisme del conjunt del mercat i les dificultats dels mitjans tradicionals és especialment clar.
El cas francès resulta interessant perquè disposa d’una estructura de premsa regional i territorial molt consolidada, amb diaris que continuen tenint una presència important en les seves comunitats. Però aquesta implantació no els situa al marge dels canvis en el mercat publicitari.
A Itàlia, la situació és encara més explícita. Segons Nielsen, durant els vuit primers mesos de 2026 la inversió publicitària general va augmentar un modest 0,6%; en canvi, els diaris van perdre un 6,3% i les revistes un 7,6%.
Aquestes xifres es poden complementar amb les de l’Osservatorio Stampa FCP, difoses per la Federazione Italiana Editori Giornali. L’observatori registra una disminució del 6,6% de la facturació publicitària de la premsa en el període analitzat. Els diaris retrocedeixen un 6,4%, i les publicacions periòdiques, un 7,2%.
Hi ha un detall especialment interessant: la publicitat comercial local als diaris italians cau un 8,5%. És una dada que mereix atenció perquè mostra que les dificultats no afecten únicament la contractació de grans campanyes nacionals; també arriben a un segment publicitari especialment vinculat al territori.
Entenc que no seria correcte establir una classificació directa entre els tres països a partir d’aquestes xifres. Espanya ofereix dades de gener a setembre; França, del primer semestre; Itàlia, dels vuit primers mesos. A més, els organismes utilitzen perímetres estadístics diferents. Però la coincidència de fons és difícil d’ignorar: la publicitat creix en el conjunt del mercat mentre els ingressos associats a la premsa retrocedeixen.
La premsa de proximitat, davant d’un repte particular
A Catalunya, aquesta evolució té una lectura especialment interessant per a la premsa local i comarcal. Les capçaleres de proximitat, moltes de les quals mantenen edicions impreses, han construït tradicionalment una part del seu model econòmic sobre la publicitat dels comerços, les empreses del territori i altres anunciants vinculats a la vida local.
No disposem, en les dades d’InfoAdex que comentem, d’un desglossament que permeti determinar quina ha estat l’evolució específica de la inversió publicitària en la premsa de proximitat catalana durant els nou primers mesos de 2026. Per tant, seria imprudent atribuir-li directament el descens general dels diaris o donar per fet que totes les capçaleres han experimentat la mateixa evolució.
Però el problema de fons és pertinent. La competència per captar la inversió dels anunciants locals ja no es limita als altres mitjans del territori. Els cercadors, les xarxes socials i les plataformes digitals ofereixen eines de segmentació, contractació i mesura de resultats que han modificat profundament la manera com les empreses distribueixen els seus pressupostos publicitaris.
Això obliga els editors a defensar amb arguments comercials concrets el valor dels seus productes impresos. La proximitat, la credibilitat, la fidelitat dels lectors i la capacitat de donar visibilitat als negocis locals poden constituir avantatges competitius; però cal demostrar-los davant dels anunciants, no donar-los per descomptats.
En aquest terreny, entitats com l’Associació Catalana de la Premsa Comarcal (ACPC) tenen un camp de treball rellevant. Disposar d’informació compartida sobre l’evolució de la publicitat en paper, conèixer millor les necessitats dels anunciants i estudiar fórmules de comercialització conjunta podria ajudar les capçaleres a afrontar una transformació que difícilment es resol només amb iniciatives individuals.
No es tracta de proposar una recepta universal. La realitat d’un setmanari comarcal, d’una revista local o d’un diari regional és diferent; també ho són les estructures de costos, les audiències i la dependència de cada empresa respecte de la publicitat. Precisament per això seria útil disposar de dades específiques del sector.
El futur del paper no es decideix només a internet
Les dades d’InfoAdex plantegen una qüestió que va més enllà de l’evolució conjuntural de la inversió publicitària. Si el mercat continua creixent mentre la premsa perd participació, els editors hauran de trobar la manera de preservar el valor econòmic dels seus productes, impresos i digitals, en un entorn de competència cada vegada més exigent.
La resposta no passa necessàriament per abandonar el paper. Tampoc no seria rigorós defensar que totes les publicacions impreses poden mantenir indefinidament el seu model actual. La continuïtat dependrà de factors diversos: els ingressos publicitaris, les vendes, les subscripcions, els costos industrials i la capacitat de cada capçalera per conservar una comunitat de lectors disposada a sostenir-la.
El que sí que mostren les dades és que el creixement de la inversió publicitària no es reparteix de manera equilibrada. A Espanya, França i Itàlia, la premsa continua trobant dificultats per beneficiar-se de l’expansió del mercat.
Hi ha, finalment, una pregunta que considero especialment important: si la publicitat abandona progressivament les pàgines impreses, quina part d’aquests recursos aconsegueixen recuperar els editors a través dels seus canals digitals? Les estadístiques generals ens mostren l’evolució del mercat, però no sempre permeten respondre aquesta qüestió per a cada tipus de publicació.
I és aquí on rau, segons el meu criteri, una de les principals incògnites del periodisme imprès. El paper encara pot tenir lectors, utilitat i prestigi; però, per continuar existint, necessita també un model econòmic viable. La publicitat no és l’única resposta, però la seva evolució continua sent determinant.
Les dades dels primers nou mesos de 2026 no anuncien la desaparició de la premsa impresa. Sí que recorden, una vegada més, que el creixement del negoci publicitari i la prosperitat dels mitjans que produeixen informació són realitats que ja no avancen necessàriament juntes.
ESTANIS ALCOVER i MARTÍ / El Bloc de l’Estanis – Comunicació 360º (Il·lustració: InfoAdex)